Día del Economista: cómo ven a la Argentina distintos especialistas y qué dicen que se necesita para crecer
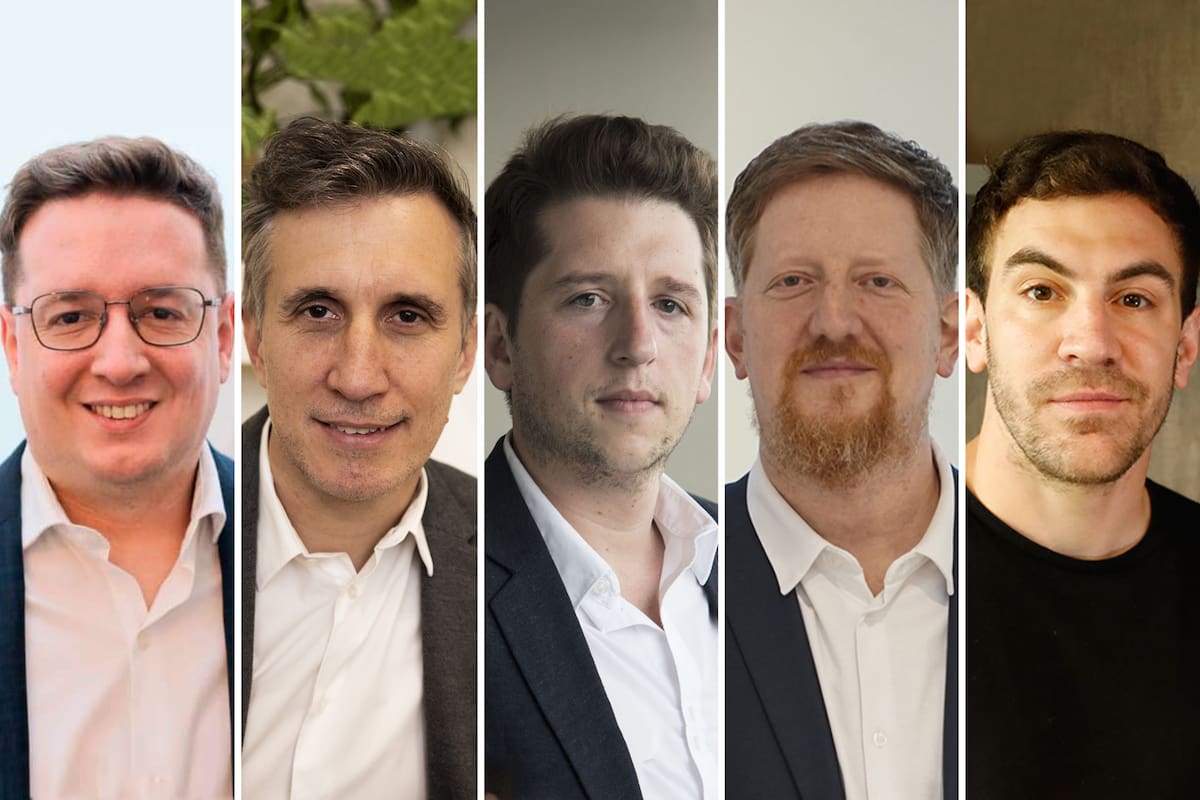
En el Día del Economista, LA NACION consultó a cinco especialistas acerca de cómo ven la economía argentina. Sus respuestas convergen en algunos problemas —el acceso al crédito, la productividad, la generación de empleo y la necesidad de divisas—, pero difieren en el diagnóstico sobre las causas y sobre los motores que pueden impulsar el crecimiento.
La primera discusión aparece incluso en la manera de describir el escenario. Para Martín Rapetti, miembro fundador y director ejecutivo de la consultora Equilibra, la economía argentina hoy funciona a dos velocidades bien marcadas.
Por un lado, están los sectores primarios —agro, minería y energía—, que muestran un desempeño robusto. Según sus estimaciones, la actividad primaria se encuentra cerca de 25 puntos por encima de los niveles de mediados de 2022, impulsada por el crecimiento de las exportaciones de energía y minería.
En el otro extremo aparecen la industria, la construcción y el comercio, que continúan deprimidos. Rapetti estima que la industria manufacturera y la construcción acumulan una caída superior al 12% desde el segundo trimestre de 2022.
“Por eso no se puede hablar de ‘la’ economía argentina en singular. Hay una Argentina primario-exportadora que crece; otra, la de los sectores transables no primarios, que no muestra señales de recuperación, y una tercera que contiene actividades de servicios no-transables de baja productividad que le dan oportunidades de rebusque a los que no consiguen empleos de mejor calidad”, planteó.
Haroldo Montagu, economista jefe de la consultora Vectorial y exviceministro de Economía, se diferenció de Rapetti y dijo que hablar de una economía a dos velocidades supone que todos los sectores avanzan en la misma dirección, pero algunos lo hacen más rápido.
“Eso no es lo que está pasando. Hay sectores que crecen y sectores que se contraen, y no hay señales claras de que esa divergencia vaya a resolverse por sí sola”, sostuvo.
La consecuencia más visible aparece en el empleo. Rapetti estima que desde noviembre de 2023 se perdieron unos 246.000 puestos de trabajo privado formal, con la industria y la construcción entre las actividades más golpeadas.
Para Montagu, justamente allí aparece uno de los principales interrogantes del modelo: los sectores con mayor potencial para generar empleo registrado son, en buena medida, los que más retrocedieron.
¿De dónde saldrá el crecimiento?
La discusión sobre las distintas economías lleva inevitablemente a otra pregunta: ¿cuál será el motor del crecimiento en 2027? El Presupuesto proyecta una expansión del PBI de 4%. Montagu puso ese número bajo la lupa porque, según su estimación, este año terminará con un crecimiento cercano al 2%, bastante por debajo del 5% que había proyectado el presupuesto anterior.
Para el economista, la pregunta no es solamente si la Argentina puede crecer 4% el año próximo, sino de dónde saldrá ese crecimiento.
Leandro Mora Alfonsín, director ejecutivo de Argencon, dijo que está en contra de la palabra “derrame” y que la Argentina necesita aumentar sus exportaciones, el empleo de calidad y los encadenamientos tecnológicos con el sector productivo.
“Si vamos a los caballitos de batalla del crecimiento hoy, que son el sector de hidrocarburos y el de minería, los encadenamientos con el de la economía del conocimiento son totales. De hecho, Vista desarrolla su propia inteligencia artificial y sus propias API para mejorar la extracción de hidrocarburos. Hay una alianza que se logró el año pasado entre Globant e YPF, donde están incrementando la productividad y la competitividad del sector hidrocarburífero con soluciones tecnológicas basadas en inteligencia artificial. En la minería podés hacer otro tanto. Con lo cual no hablo de derrame, sino de encadenamientos; hay una oportunidad enorme para generar esos encadenamientos”.
Su planteo es que la economía del conocimiento no debería ser pensada solamente como un sector exportador, sino también como una infraestructura tecnológica para el resto del aparato productivo.
El tipo de cambio y el riesgo de una economía partida
Para Montagu, sin embargo, hay una condición macroeconómica que atraviesa buena parte de esa discusión: el tipo de cambio. A su juicio, el valor actual resulta compatible con los sectores que tienen ventajas naturales, como el agro y los recursos energéticos, pero genera mayores dificultades para la industria y los servicios con menor inserción internacional.
El riesgo que identifica es que esas actividades pierdan capacidades productivas de manera permanente. El problema, planteó, no es solamente cuánto exportan los sectores competitivos, sino qué sucede con los sectores que necesitan otro tipo de condiciones para competir.
En este punto, el debate vuelve a conectarse con el empleo. Rapetti señaló que la expansión de las actividades primarias no necesariamente genera puestos de trabajo en una magnitud comparable con la de otras ramas de la economía.
La pregunta, entonces, es cómo combinar la generación de dólares de los sectores primarios con una estructura productiva capaz de crear más empleo formal.
Las divisas: energía, minería y el límite externo
El crecimiento de los sectores exportadores también abre otra discusión: si los dólares que generan serán suficientes para financiar las necesidades de la economía. Montagu advirtió que 2027 puede presentar una combinación particularmente exigente.
A la demanda de dólares vinculada con las importaciones y los vencimientos de deuda se suman, según su análisis, la dolarización de carteras propia de los años electorales, la formación de activos externos y la remisión de utilidades y dividendos.
Argentina registra, según sus estimaciones, entre US$25.000 millones y US$30.000 millones anuales de salida por formación de activos externos y otros US$30.000 millones de compromisos de deuda. A eso suma unos US$7000 millones de remisión de utilidades y dividendos previstos para este año.
En ese escenario, el superávit comercial de energía, agro y minería puede no ser suficiente si no aparecen otras fuentes de financiamiento y si la inversión extranjera directa no recupera dinamismo.
También hay un componente internacional. Una eventual persistencia de tasas elevadas en Estados Unidos puede encarecer el financiamiento para los países emergentes y fortalecer el dólar, con impacto sobre el precio de las materias primas.
“Las reservas actuales son un colchón, pero no una garantía frente a los desafíos que se avecinan”, señaló Montagu.
Crédito: la recuperación que aún no llegó a todos
Si la generación de divisas es una de las condiciones macroeconómicas, el crédito es una de las condiciones financieras que todavía falta reconstruir. En el mercado hipotecario, Federico González Rouco, coordinador macroeconómico en Empiria Consultores, observa una recuperación, pero desde niveles extremadamente bajos.
La utilización del Fondo de Garantía de Sustentabilidad (FGS) para fondear créditos bancarios puede ayudar a reducir el costo de financiamiento de los bancos. Su estimación es que en 2026 se otorgarán unos 30.000 créditos hipotecarios y que las nuevas medidas podrían llevar la cifra a entre 33.000 y 35.000.
Pero el salto todavía sería pequeño. El crédito hipotecario argentino representa alrededor del 1% del PBI, frente a porcentajes mucho mayores en otros países de América Latina. Para González Rouco, el mercado debería multiplicarse por diez o quince para alcanzar una escala comparable.
Y eso requiere algo más que fondeo bancario: hacen falta inversores institucionales de largo plazo, como fondos de retiro, aseguradoras, fondos previsionales y otros actores capaces de sostener un mercado hipotecario durante décadas.
Además, el crédito actual está concentrado en un universo relativamente reducido: primera vivienda, ingresos demostrables y préstamos de hasta US$200.000. La tasa cercana al 7,5% y los requisitos de ingresos hacen que el público potencial se concentre en los hogares de mayores ingresos.
El consumo: del ahorro al crédito y del crédito al ingreso
González Rouco conecta este problema con la debilidad del consumo. Un hogar puede financiar sus gastos utilizando tres fuentes: los ahorros acumulados, los ingresos corrientes y el crédito.
Durante 2024 y 2025, explicó, una parte importante del consumo estuvo sostenida por los ahorros. Pero esa fuente tiene un límite. Luego el crédito ganó protagonismo, hasta que desde fines de 2025 el aumento de las tasas y la morosidad frenaron los préstamos personales y el financiamiento mediante tarjetas. El resultado es que hoy el consumo depende mucho más del ingreso mensual.
“Cuando uno además considera el pago de las cuotas de los créditos que ya están tomados, el ingreso disponible nos da por abajo desde hace tres años”, explicó.
El dato ayuda a entender por qué una economía puede mostrar crecimiento en determinados sectores mientras el consumo cotidiano permanece débil.
Santiago Bulat, socio y director de Invecq y economista jefe de IDEA, coincidió en que el consumo es uno de los puntos que requieren atención, aunque distingue entre familias y empresas.
En las empresas no observa un deterioro fuerte de la morosidad: la tasa se mantiene por debajo del 3% y tampoco detecta un aumento significativo de los cheques rechazados. En los hogares, en cambio, la situación es diferente. La morosidad y el freno del crédito pueden terminar limitando la demanda de determinados bienes y servicios.
¿Puede haber una recesión?
Bulat introduce otro elemento en la discusión: el riesgo de que la desaceleración de la economía se profundice. Los datos oficiales mostraron una caída desestacionalizada de 0,6% del PBI en el segundo trimestre, aunque la actividad todavía creció 2% frente al mismo período del año anterior.
Para el economista, no está descartado que la Argentina atraviese una recesión técnica, aunque no la considera el escenario base del mercado. Su expectativa es que el crecimiento de 2026 termine más cerca del 2%.
“No descarto que se pueda caer formalmente en lo que se llama recesión. Los datos de julio de construcción e industria no fueron muy buenos y hay que ver si esa tendencia es la que cambia”, concluyó.
COMENTARIOS