el BCRA habilita a los bancos a ampliar el menú de títulos del Tesoro en sus carteras
Tambien Podes Leer
17 de septiembre 2026 – 16:48
El Central amplió la canasta de instrumentos que las entidades pueden incorporar dentro de una franquicia ya existente, sin elevar los límites de exposición al sector público. La medida incluye bonos dólar linked y duales, y establece un desarme más gradual de las franquicias vinculadas a opciones de venta, conocidas como puts.
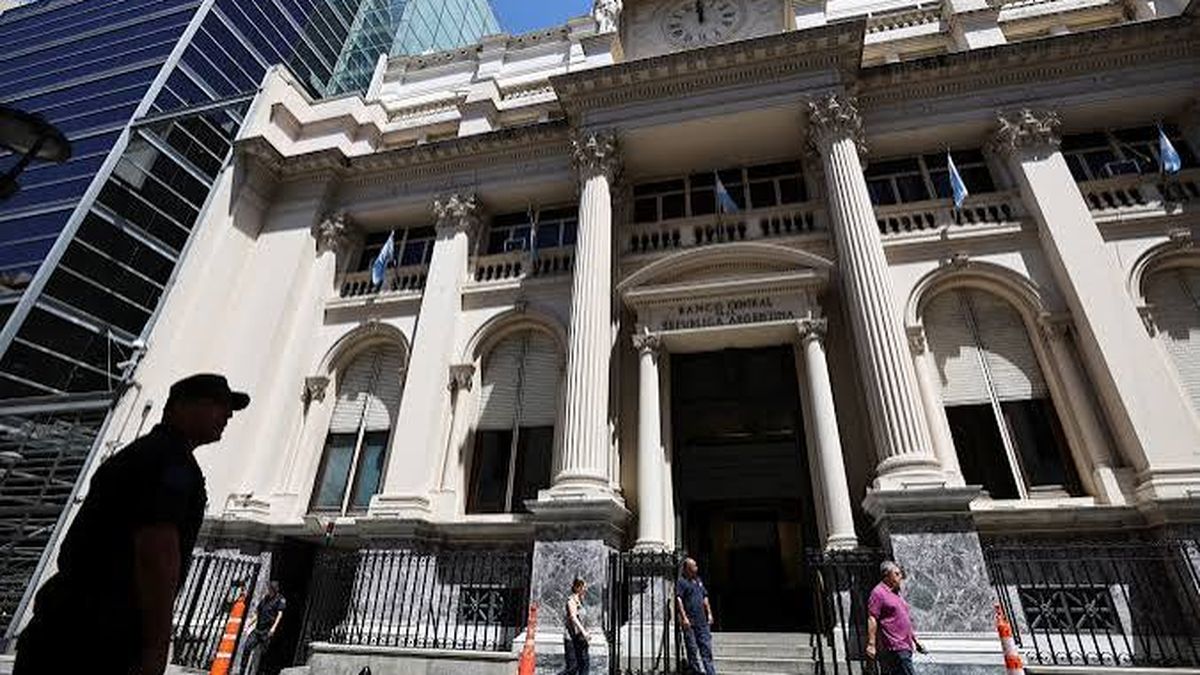
El Banco Central de la República Argentina (BCRA) flexibilizó este jueves uno de los cupos regulatorios que había fijado en mayo de 2025 para la tenencia de títulos públicos por parte de los bancos. La decisión amplía los instrumentos que las entidades pueden incorporar dentro de ese margen y, a la vez, estira el plazo para su desarme gradual.
La medida fue formalizada mediante la Comunicación “A” 8483. Desde ahora, los bancos podrán destinar esa franquicia a una gama más amplia de títulos públicos nacionales emitidos en pesos, incluidos los vinculados a la evolución del dólar, como los dólar linked, y los bonos duales.


“Principalmente, lo que hace es ampliar uno de los cupos de tenencia de títulos para los bancos. Este límite había quedado vigente desde mayo de 2025 y permitía comprar Lecaps en función de la tenencia de pases que cada entidad tenía a esa fecha. Ahora, dentro de ese mismo límite, se habilita la compra de cualquier otro título público en pesos, incluidos los dólar linked y duales”, explicaron operadores del mercado.
De Lecaps a un universo más amplio de bonos
En los hechos, la disposición flexibiliza el uso de una franquicia ya existente: hasta ahora, el margen se aplicaba principalmente a Lecaps; desde este jueves, podrá emplearse también para otros bonos del Tesoro en pesos. La medida no implica una ampliación general del límite de exposición de los bancos al sector público, sino una mayor libertad para definir qué títulos integran ese cupo.
El régimen se vincula con el proceso de desarme de las opciones de venta, o puts, que el BCRA había otorgado a los bancos sobre títulos del Tesoro. Esos instrumentos daban a las entidades el derecho a vender los bonos al Central y fueron desactivados dentro de la estrategia oficial para reducir fuentes de emisión potencial y ordenar la política monetaria.
La Comunicación “A” 8483 también modifica el cronograma de reducción de estas franquicias. Una vez que amorticen los títulos que dieron origen al cupo, el cómputo se reducirá en dos etapas: el 50% a los 24 meses y el 50% restante a los 36 meses posteriores. De ese modo, las entidades contarán con más tiempo para adecuar sus carteras.
El Tesoro evita, por ahora, los vencimientos desde 2028
La medida llega mientras Finanzas sostiene una estrategia de renovación de deuda concentrada en el corto y mediano plazo. En el último llamado a licitación, fue la tercera colocación consecutiva sin títulos en pesos con vencimientos desde 2028 y la segunda sin Bonar 2029 en dólares.
El menú volvió a concentrarse en instrumentos con vencimientos entre 2026 y 2027, incluidos dólar linked. La decisión ocurre luego de la volatilidad que atravesaron las tasas en agosto y de una curva soberana en pesos que, aun con una mayor estabilidad reciente en los tramos cortos, permanece lejos de los niveles de mediados de julio.
En ese contexto, el mercado interpreta que la ampliación de las alternativas disponibles para los bancos puede ayudar a recomponer demanda cuando el Tesoro vuelva a buscar extender los plazos de su deuda en moneda local. No asegura compras automáticas de bonos más largos, pero les permite a las entidades usar esa franquicia en un menú de instrumentos más amplio.
COMENTARIOS